
文章
香港開公司後要做甚麼?銀行開戶、公司秘書、商業登記及辦公地址 Checklist

香港公司註冊完成後,企業仍要處理公司秘書及法定登記冊、銀行開戶、會計與稅務、僱員強積金,以及註冊和營業地址。本文按成立後首 90 日整理工作次序、主要申報期限及常見錯誤,協助企業建立可持續的合規及營運流程。
收到公司註冊證明書及商業登記證,是否代表所有開公司程序已經完成?
公司註冊只是企業正式營運的起點。成立公司後,你仍要安排公司秘書、重要控制人登記冊、銀行戶口、會計記錄、稅務、僱員強積金及辦公地址等事項。部分工作設有法定期限,逾期處理可能引致額外登記費用、罰款或營運延誤。以下按照時間及工作範疇,整理香港公司成立後的實用清單。
本文只提供一般商業資訊,不構成法律、稅務或會計意見。實際要求視乎公司類型、業務性質及牌照規定而異,應向公司秘書、會計師或法律顧問確認。
香港公司成立後首 90 日 Checklist
| 時間 | 建議處理事項 |
|---|---|
| 成立後 | 核對公司註冊文件、董事、股東、公司秘書及註冊地址資料 |
| 開業後 1 個月內 | 向商業登記署提交業務詳情,包括業務性質 |
| 首 30 日 | 建立法定登記冊、會計記錄及公司文件管理制度 |
| 首 60 日 | 準備公司銀行開戶、支付及發票流程 |
| 首 90 日 | 建立合規日曆,記錄周年申報、商業登記續期及報稅期限 |
| 聘請僱員後 | 準備僱傭合約、僱主報稅及強積金安排 |
上述時間表是營運建議,並不代表所有項目的法定限期均為 30、60 或 90 日。應按相關政府文件及公司實際情況確認。
一、核對公司註冊文件及基本資料
公司成立後,應先整理及核對以下文件:
- 公司註冊證明書;
- 商業登記證;
- 公司章程;
- 法團成立表格;
- 董事、股東及公司秘書資料;
- 股份分配及股權記錄;
- 註冊辦事處地址;
- 公司印章或簽署安排,如適用。
文件上的公司名稱、商業登記號碼、地址及人員資料應保持一致。由 2023 年 12 月 27 日起,商業登記號碼亦用作公司的唯一業務識別碼。
如果公司已經開始營業,新成立的本地公司一般須在實際開業後一個月內,以書面通知商業登記署業務詳情,包括業務描述及性質。
二、確認公司秘書及法定登記冊安排
每間香港私人有限公司均須有至少一名屬自然人的董事,以及一名公司秘書。
根據香港《公司條例》(第622章)第475 (2) 條,如果公司只有一名董事,該董事不可以同時擔任公司秘書。若公司秘書是自然人,須通常居於香港;若由法人團體擔任,則須在香港設有註冊辦事處或營業地點。
公司亦應妥善備存適用的法定記錄,例如:
- 成員登記冊;
- 董事登記冊;
- 公司秘書登記冊;
- 押記登記冊,如適用;
- 重要控制人登記冊;
- 股東及董事決議;
- 股份證明書及轉讓記錄。
除上市公司外,根據《公司條例》成立及註冊的本地公司一般須備存重要控制人登記冊,並委任指定代表。登記冊無須主動交付公司註冊處,但須備存於公司的註冊辦事處或另一個位於香港的申報地點。
三、開立公司銀行戶口及建立付款流程
香港公司成立後,可以向銀行或其他合資格金融機構申請商業戶口。不過,公司註冊成功不代表銀行必然批准開戶。金融機構通常會按照客戶盡職審查要求,了解公司的:
- 業務性質及營運模式;
- 股東、董事及最終實益擁有人;
- 預計交易金額及主要貨幣;
- 客戶與供應商所在地;
- 資金來源;
- 實際營運地址;
- 合約、發票或業務證明。
企業宜預先準備公司註冊文件、董事及股東身份證明、地址證明、業務計劃、網站、合約和交易預測。如公司仍未租用傳統寫字樓,可按實際營運模式考慮私人辦公室、共享辦公室或提供郵件處理服務的虛擬辦公室。選擇地址前,應確認服務是否符合公司註冊、銀行審查及行業牌照要求。
四、建立會計記錄及稅務日曆
不要等到收到報稅表才開始整理帳目。公司開始營運後,宜盡早建立以下制度:
- 銷售及採購記錄;
- 發票及收據管理;
- 銀行月結單對帳;
- 員工薪酬及支出記錄;
- 資產及折舊記錄;
- 費用報銷流程;
- 財政年度結算安排。
稅務局通常會在新業務開業或公司成立約 18 個月後發出首份利得稅報稅表,但實際時間應以稅務局通知為準。收到報稅表後,必須按表格列明的期限提交;如公司在評稅基期內有總入息,通常亦要提交財務報表及稅項計算表等佐證文件。即使公司暫時未有盈利、尚未正式交易或沒有應繳稅款,也不應自行假設無須申報。
五、聘請員工後處理強積金及僱主報稅
如公司聘請員工,除了簽訂僱傭合約及設立出糧流程,亦要處理強積金和僱主報稅。除獲豁免人士外,僱主一般須在受僱首 60 日內,為年滿 18 歲但未滿 65 歲、連續受僱滿 60 日的全職及兼職僱員登記強積金計劃。60 日按曆日計算,包括星期六、星期日及公眾假期。
建議公司在聘請第一名員工前準備:
- 僱傭合約範本;
- 薪酬及假期記錄;
- 強積金登記程序;
- 僱主報稅文件;
- 員工個人資料保障安排;
- 公司保險及僱員補償保險。
建造業及飲食業的臨時僱員等情況可能適用不同規定,應向相關政府部門或專業顧問確認。
六、管理註冊地址、營業地址及公司郵件
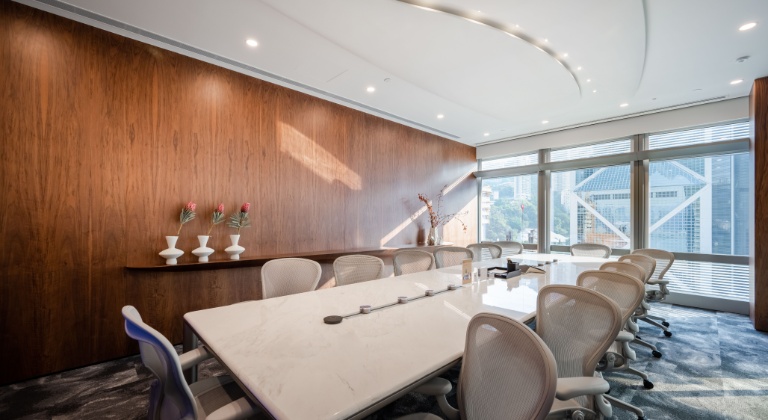
香港本地有限公司的註冊辦事處必須位於香港。這個地址會用於接收政府、法院及其他正式通知,因此公司應確保有人能夠可靠地接收及處理郵件。選擇公司地址時,可考慮:
- 是否容許作註冊辦事處或商業登記地址;
- 是否有專人接收政府及銀行信件;
- 如何通知你領取或轉寄郵件;
- 郵件會保存多久;
- 是否可以接待客戶;
- 地址會否公開;
- 合約終止後如何更改地址。
如註冊辦事處地址有更改,公司須在更改後 15 日內向公司註冊處提交表格 NR1。提交電子表格 NR1 時,符合條件的公司可以選擇一站式通知服務,要求公司註冊處代為通知稅務局更改業務地址。不過,如註冊地址和業務地址不同,便可能仍要分別處理。
七、記錄周年申報表及商業登記續期日期
周年申報表並不等同稅務局的報稅表,兩者不可互相取代。香港私人公司除成立為法團當年外,一般須在公司成立周年日後 42 日內提交周年申報表 NAR1。星期日及公眾假期通常計入 42 日期限;如最後一日為星期六,期限亦不會因而自動延至星期一。
商業登記署一般會在續證生效月份前約一個月發出商業登記繳款通知書。付款後,通知書便會成為有效商業登記證。如在現有商業登記證屆滿後一個月內仍未收到通知書,應主動通知稅務局。
公司可以建立年度合規日曆,記錄:
- 公司成立周年日;
- NAR1 提交期限;
- 商業登記證到期日;
- 財政年度結算日;
- 利得稅報稅期限;
- 僱主報稅期限;
- 公司秘書及辦公地址合約到期日。
香港公司成立後常見錯誤
把公司註冊當成所有程序的終點
公司成立後仍有持續申報、記錄保存、稅務及僱主責任。不能因公司尚未有收入而完全不處理帳目及合規工作。
使用無人接收信件的地址
錯過政府或銀行信件可能導致延誤。公司地址除了符合登記要求,也應有清晰的郵件通知及轉寄流程。
混淆周年申報表與利得稅報稅表
NAR1 交予公司註冊處;利得稅報稅表則交予稅務局。提交其中一份並不代表已完成另一項責任。
等到銀行要求才準備業務證明
開戶審查可能要求合約、網站、供應商資料及資金來源。越早建立完整的業務文件,申請過程通常越順暢。
選擇適合新公司的辦公空間
| 公司情況 | 可考慮的方案 |
|---|---|
| 尚未需要固定辦公桌 | 虛擬辦公室及商務地址 |
| 創辦人或小型團隊 | 共享辦公室或日租辦公室 |
| 需要私隱及固定座位 | 私人辦公室或服務式辦公室 |
| 需要接待客戶 | 配備接待處及會議室的商務中心 |
| 團隊快速擴展 | 可靈活增加座位的辦公空間 |
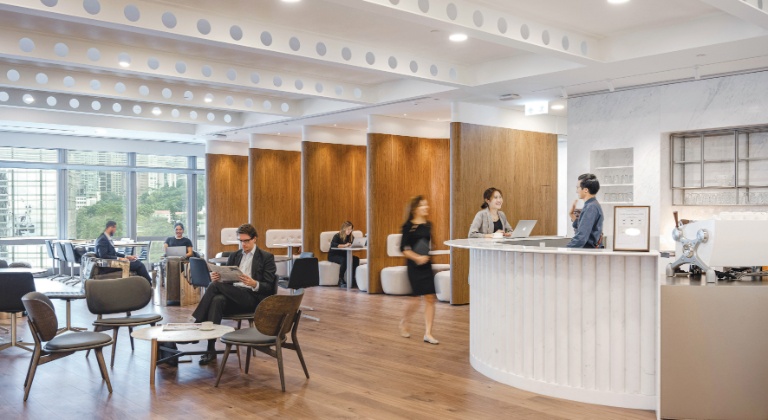
德事商務中心在香港主要商業區提供虛擬辦公室、共享辦公室及私人辦公室方案,並設有專業接待和會議設施。企業可按照團隊規模、地址用途及預算,選擇合適的辦公方案。
常見問題
稅務局通常會在新業務開業或公司成立約 18 個月後發出首份利得稅報稅表,但應以實際收到的報稅表及其期限為準。
不應作此假設。公司仍應保存完整交易及業務記錄,並按收到的報稅表或政府通知處理申報。
不可以。只有一名董事的香港私人公司,其唯一董事不可同時擔任公司秘書。
是否適用取決於服務條款、公司業務及牌照要求。選用前應確認地址位於香港、能接收正式文件,以及服務供應商是否容許相關登記用途。
除公司註冊處及稅務局外,亦可能需要通知銀行、保險公司、強積金服務、行業監管機構、客戶及供應商。不同機構的期限並不相同。


